Как онлайн-школе выйти на рынок СНГ: аудитория под боком, за которую почти никто не борется
Пока многие бьются за дорожающий российский трафик с десятками конкурентов в своей нише, рядом находится рынок, который многие игнорируют. Та же русскоязычная аудитория, тот же запрос на онлайн-образование, тот же продукт, но меньше конкуренции и выше уровень доверия. Это страны СНГ: Казахстан, Узбекистан, Кыргызстан, Беларусь.
Главная сложность здесь давно не в том, чтобы найти учеников. Она в том, чтобы стабильно получать от них деньги. Школы, которые уже пробовали продавать за рубеж, знают эту боль: сервисы по приёму международных платежей работают с перебоями — сегодня оплата проходит, завтра провайдер меняет правила, послезавтра платёж зависает. Сначала кажется, что вариантов нет вообще, а когда они находятся — оказывается, что работают они нестабильно.
Разберём, почему на СНГ стоит смотреть уже сейчас, что мешает большинству школ сделать первый шаг и как выстроить приём оплат, который не падает. А в конце покажем реальные кейсы и расскажем про рассрочки по принципам шариата в Кыргызстане и оплаты из 185+ стран.
СНГ: недооценённый рынок с высокой цифровой зрелостью
Есть распространённое заблуждение, что рынок Центральной Азии — это «Россия с отставанием на несколько лет». На практике это не так. По интернет-проникновению и скорости внедрения финтех-решений регион во многом не уступает России, а местами и опережает её: меньший масштаб рынка позволяет новым технологиям расходиться быстрее. Отчёт Digital 2025 (DataReportal) фиксирует, что интернетом пользуются около 93% населения Казахстана и порядка 89% в Узбекистане и Кыргызстане, а в Беларуси проникновение и вовсе достигает 94% — выше, чем в большинстве стран региона. Люди привыкли покупать, учиться и платить онлайн.
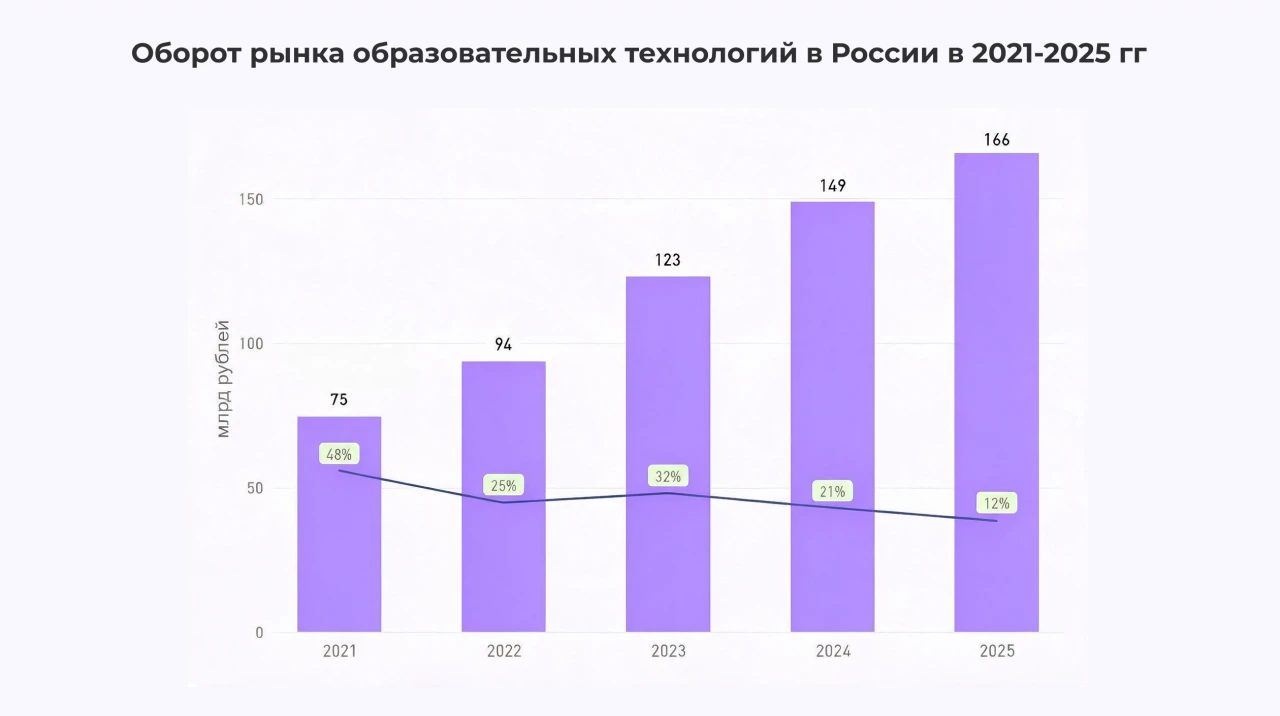
При этом российский рынок онлайн-образования заметно замедлился. По итогам 2025 года его объём достиг 166 млрд рублей, но рост составил всего 12% против 21% годом ранее — это показывает исследование BusinesStat. Ту же картину фиксирует и Smart Ranking: выручка топ-100 EdTech-компаний выросла на 12%, до 154 млрд рублей, тогда как в 2023 году рынок прибавлял 32%, а в 2024-м — 19%. Проще говоря, привычный рынок входит в стагнацию, конкуренция за того же ученика растёт, а стоимость его привлечения — вместе с ней. Центральная Азия при этом идёт по траектории роста с отставанием в несколько лет, и конкуренция там в разы меньше. Это означает, что всё ещё есть возможность выйти на свободный рынок, который находится на стадии активного роста и не перенасыщен предложением.
Теперь несколько цифр, которые подтверждают, что эта аудитория реальна и доступна:
-
Русскоязычная аудитория — более 35 млн человек в Центральной Азии, плюс Беларусь — ещё около 9 млн. Казахстан — 13–15 млн, Узбекистан — 15–17 млн, Кыргызстан — 3–4 млн; в Беларуси русский — основной язык общения для большинства жителей. Это люди, которые говорят и читают с вами на одном языке; продукт не нужно переводить и переупаковывать.
-
Доверие к российским образовательным продуктам — более 65% (по данным опросов «Ресурс Развития» среди учеников из СНГ). Российское образование здесь воспринимается как качественное, и это готовая репутационная фора. Это подтверждает и внешняя аналитика: Smart Ranking и Lerna CIS отмечают, что российские EdTech-продукты успешно продаются в Казахстане и Узбекистане с минимальной адаптацией, а спрос на них высок и продолжит расти.
-
Зрелый банковский сектор и привычка платить онлайн. В Казахстане на безналичные приходится 98,3% всех платежей населения по количеству и 87,2% по объёму, а 80% этого оборота проходит через интернет и мобильный банкинг — данные по итогам 2025 года. Для онлайн-школы это значит, что ученик не просто «есть в интернете» — он уже привык оплачивать покупки картой в приложении и не боится оформить рассрочку онлайн.
-
Молодая аудитория с запросом на рост. Средний возраст — 27–29 лет: активные, целеустремлённые, готовые вкладываться в новую профессию.
аудитории в СНГ →
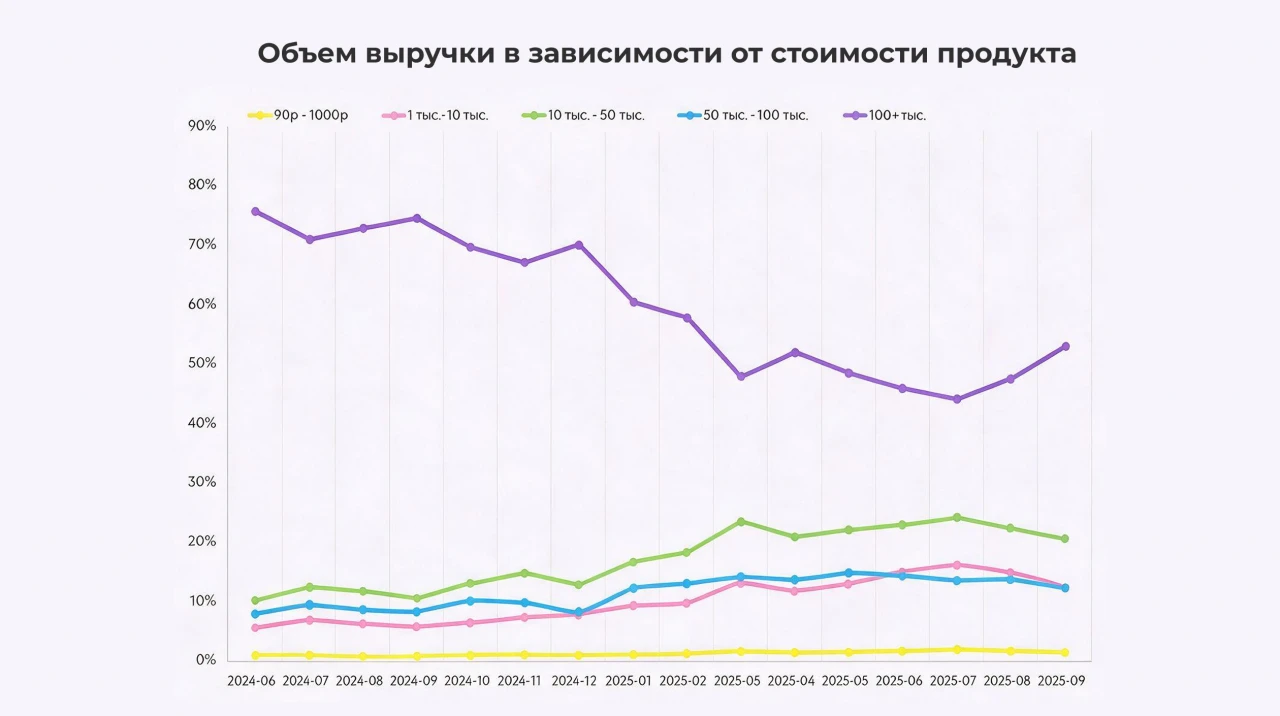
С точки зрения экономики регион также представляет большой интерес для онлайн-школ. По данным «Ресурс Развития», средний чек образовательных программ в Казахстане составляет 42–63 тыс. рублей, а стоимость отдельных курсов достигает 210 тыс. рублей. В Узбекистане средний чек находится в диапазоне 20–40 тыс. рублей, в Кыргызстане — 27–33 тыс. рублей. Есть и ещё одна важная особенность: в регионе сохраняется высокая лояльность к рассрочкам и кредитным продуктам, а ключевые ставки центробанков ниже российских, что стимулирует спрос на заёмные деньги. То есть люди привыкли платить частями и не боятся этого — а значит, рассрочка здесь работает не дополнительным инструментом продаж, а одним из ключевых факторов роста конверсии.
Это подкрепляется и общим сдвигом спроса — он хорошо виден на российских данных, а школы выходят в СНГ с теми же продуктами и в тех же нишах. Люди всё чаще покупают курсы ради конкретного финансового результата: данные GetCourse за 2025 год показывают, что самый высокий средний чек держался в категориях «Финансовая грамотность», «Заработок» и «Профессия». Пользователи готовы платить больше, когда видят прямую связь обучения с будущим доходом. В СНГ этот эффект даже сильнее: там выше доля тех, кто идёт учиться ради смены профессии и дохода, — и рассрочка снимает для них последний барьер к покупке.
Беларусь при этом сильна не чеком, а одобрением: местная банковская система лояльна к образовательным продуктам, и по конверсии в одобрение рассрочки это один из лучших рынков региона.
Отдельно про Казахстан, потому что это самый зрелый и ёмкий рынок региона. Здесь самые высокие средние чеки и особый тип покупательского поведения: решения принимаются быстро, а при наличии доверия к продукту оплата часто происходит сразу. Для онлайн-школы это означает максимально короткий путь от заинтересованности до покупки — при условии, что у школы есть возможность принять оплату удобным для клиента способом.
Почему онлайн-школы не выходят в СНГ — и почему это ложный барьер
Если рынок такой привлекательный, почему он до сих пор не занят? Ответ простой: собственников останавливает ощущение, что это слишком сложно.
Возникают одни и те же вопросы: «Как принимать оплату? Дадут ли рассрочку ученику из Казахстана или Узбекистана? Как выводить деньги? Неужели придётся открывать юрлицо и разбираться с банками каждой страны?»
Именно это ощущение и держит рынок незанятым. Пока конкуренты думают, что выход в СНГ — это отдельный банк в каждой стране, юрлицо, валютные счета и бухгалтерский ад, они туда не идут. И действительно, если пытаться выстроить систему самостоятельно и с нуля, могут возникнуть трудности. Как формулирует Алексей Деревянкин, CEO «Ресурс Развития»:
«Школы не идут в СНГ, потому что уверены: там не принять оплату и не оформить рассрочку местному ученику. На практике этого барьера давно нет. Продукт и воронку под новый рынок вы, скорее всего, адаптируете — это нормальная работа. А вот операционку и юридический контур мы берём на себя: приём оплат и рассрочку для граждан СНГ можно подключить так же, как и для граждан России. Именно этим мы и занимаемся в „Ресурс Развития“».
Алексей Деревянкин, CEO «Ресурс Развития»
Как это работает на практике
Основа такой модели — единая платёжная инфраструктура, которая объединяет местные банки, сервисы рассрочки, международный эквайринг и сопровождение клиента. Для онлайн-школы это выглядит как одно подключение, хотя за ним стоит сеть финансовых партнёров, работающих сразу в нескольких странах.
Рассмотрим на примере нашего платёжного решения. Рассрочка и приём платежей доступны для граждан пяти стран — России, Беларуси, Казахстана, Узбекистана и Кыргызстана, — а международный эквайринг охватывает ещё шире, свыше 185 стран, включая Европу, США и ОАЭ, где живёт платёжеспособная русскоязычная аудитория.
И здесь важен не только охват, но и то, насколько предсказуемо оплаты доходят. С января по июль 2026 года через нас прошло 983 заявки на международные платежи, и объём вырос более чем втрое: с 42 заявок в январе до 133 в июле. При этом доля успешных оплат осталась в том же коридоре — 46–61% по месяцам, в среднем 53,3% за период. То есть кратный рост нагрузки не обвалил проходимость платежей: инфраструктура выдерживает объём, а не работает «пока не сломается». Для сравнения, отказ в этой статистике — это технический сбой, неподходящая карта или страна, которой нет в списке разрешённых, а не решение банка по конкретному ученику.
По банковским рассрочкам и кредитам в СНГ средняя конверсия в одобрение за тот же период — 55%.
Механика остаётся такой же, как и при работе с российскими учениками: используется каскад оплат. Одна заявка ученика одновременно направляется во все банки и МФО, работающие с его страной. Если один банк отказал, её автоматически рассматривает следующий — ученику не нужно обращаться в разные банки самостоятельно. За этим единым окном стоит широкая сеть банков-партнёров в пяти странах, ученик оформляет рассрочку в банке своей страны на привычных для него условиях, а школе не нужно выстраивать отдельные процессы для каждого рынка.
О каскаде оплат и о том, почему онлайн-школы теряют часть выручки именно на этапе оплаты рассказали в статье →
Отдельно стоит сказать про Беларусь, потому что она имеет одну из самых сильных позиций в регионе. Здесь к каскаду подключено более 12 банков — включая ВТБ, Сбер и Альфу, а правила одобрения у местных банков настроены специально под образовательные услуги. Работа в стране ведётся в официальном статусе поставщика платёжных услуг — компания включена в реестр Национального банка Республики Беларусь*. В сочетании с низкой инфляцией в стране и единым окном подачи заявок это даёт самую высокую конверсию одобрения в регионе.
* Реестр поставщиков платёжных услуг Нацбанка РБ, регистрационный номер 112.291688816.0-0-0-4-0-0-0-0-0.
Важное преимущество местных банков — сам подход к оценке заёмщиков: он и проще для клиента, и в ряде стран мягче, чем российский. Проверка почти везде проходит онлайн и занимает секунды, но устроена в каждой стране по-своему:
-
Казахстан. Банк запрашивает выписку по счёту или карте за последние 3–6 месяцев. Клиент выгружает её сам в мобильном приложении банка (Kaspi, Halyk и других) либо просто даёт цифровое согласие на выгрузку данных прямо в приложении.
-
Узбекистан. Здесь важно официальное трудоустройство и пенсионные отчисления, но проверять их вручную не нужно: скоринг проходит автоматически, в фоновом режиме, — банк по ПИНФЛ онлайн получает сведения о доходах и отчислениях через интеграцию с Народным банком как агентом Пенсионного фонда.
-
Кыргызстан. Самый гибкий вариант: банки смотрят обороты и транзакционную активность по карте, а неофициальная занятость не становится стоп-фактором — подтверждать отчисления в Соцфонд для рассрочки не обязательно.
Здесь важно понимать ограничение, о котором школы часто спрашивают: доход должен быть получен в той же стране, где оформляется рассрочка. Даже при наличии ВНЖ банк учтёт только локальные доходы — скоринговые системы местных банков не имеют доступа к налоговым и пенсионным реестрам других государств. Поэтому ученику нужны местный налоговый номер (ИИН или ПИНФЛ) и обороты либо отчисления внутри страны. Зато сам процесс подтверждения для клиента заметно легче: не поход в банк со справкой, а несколько действий в приложении.
При этом сама схема работы для школы остаётся привычной: договор заключается между российской школой и «Ресурс Развития», расчёты ведутся в рублях, а средства поступают на расчётный счёт после одобрения сделки банком. Все технические и организационные процессы, связанные с работой платёжной инфраструктуры в разных странах, остаются на нашей стороне.
Как это выглядит для школы
Главное, что стоит понять: перестраивать бизнес не придётся. Вы не открываете офис в Астане, Минске или Ташкенте, не заводите юрлицо и не ведёте переговоры с банками каждой страны. Продукт и воронку под новую аудиторию, возможно, придётся немного адаптировать — а вот операционная и юридическая часть приёма оплат остаётся на нас. Вы просто добавляете возможность принять оплату от ученика из СНГ.
Дальше работает наша инфраструктура: колл-центр ведёт клиента на двух языках и доводит его до оплаты так же, как российского ученика. Это важнее, чем кажется:
«Специфику региона нельзя игнорировать. В Казахстане мы сначала звоним с обычной телефонии, но там люди часто не берут трубку с незнакомых городских номеров — многие напуганы мошенниками. Поэтому, если клиент не ответил, менеджер связывается через WhatsApp: это привычный для региона канал, и дозвон вырастает в разы. В Узбекистане части аудитории комфортнее общаться на узбекском — и менеджеры ведут диалог на узбекском, даже не владея им, с помощью ИИ-помощника, который переводит реплики в реальном времени. Это те детали, которые школа сама, с наскока, не выстроит, — а без них рынок не открывается».
Жанат Бибитова, руководитель колл-центра «Ресурс Развития» по Казахстану
После оплаты происходит стандартная автоматика: деньги на счёт, интеграция с популярными LMS, выдача доступа ученику, закрывающие документы. Для вашего отдела продаж заявка из Казахстана выглядит так же, как заявка из Москвы.
Как это работает у школ
«Каждый рынок в регионе открывался по-своему: где-то нужно было заново пройти комплаенс закрытого банка, где-то — найти продукт, который не противоречит религиозным нормам, где-то — собрать эквайринг, который стабильно принимает карты из десятков стран. Универсального решения здесь нет, и именно поэтому школе почти нереально выстроить это в одиночку».
Николай Глухов, куратор регионов Казахстана и Кыргызстана
На казахстанском рынке есть банк, без которого бизнес теряет больше половины продаж, — Kaspi. У него уникальная модель одобрения: банк оценивает активность клиента внутри своей экосистемы и одобряет рассрочку даже тем, у кого нет кредитной истории. Проблема в том, что банк крайне закрыт и осторожен к онлайн-сегменту, поэтому подключение к его программам доступно ограниченному числу партнёров. Сегодня Kaspi входит в наш платёжный каскад, благодаря чему до 30% клиентов в Казахстане получают одобрение именно через него — в том числе те, кому отказали другие банки, но кто активно пользуется этой экосистемой.
Значительная часть аудитории в Кыргызстане отказывается от обычных рассрочек и кредитов по религиозным причинам — проценты противоречат исламу, и школы теряли этот пласт выручки целиком. Решением стал сервис оплаты частями (BNPL), соответствующий принципам шариата: без процентов, переплат и пеней. Самое сложное возражение на рынке оказалось закрыто, а наши школы-партнёры вернули себе аудиторию, которая раньше была недоступна.
Российские школы долго теряли платёжеспособную русскоязычную аудиторию за рубежом: иностранные карты не работают в РФ, карты РФ — за границей. А те решения, которые школы находили самостоятельно, часто работали нестабильно: платежи то проходили, то зависали. Через международный эквайринг, работающий по той же каскадной логике, партнёры стабильно принимают оплаты из Великобритании, Германии, Франции, США и десятков других стран. Если рассрочка одобрена частично, остаток клиент доплачивает своей международной картой.
Что дальше
Выход в СНГ давно перестал быть экспериментом для российских онлайн-школ. Рынок готов, аудитория платёжеспособна, языковой барьер часто отсутствует, а доверие к российскому образованию, наоборот, очень даже присутствует. Не хватает только одного шага — открыть для таких учеников возможность оплаты, которая работает стабильно.
Сегодня через «Ресурс Развития» работают более 15 000 онлайн-школ, а общий оборот превысил 13 млрд рублей. Такие масштабы позволили отладить механику работы с партнёрами вне зависимости от того, в какой стране находится аудитория, которую они хотят «соблазнить» своими курсами, даже если это курсы по соблазнению.
Давайте начистоту, не каждому нужен выход в СНГ. Но понять это лучше на цифрах, а не гадать и сомневаться. Иногда оказывается, что рынок вообще не подходит; а иногда — что рядом лежит мешок денег, который школа просто боится взять.
Поможем оценить ваш реальный потенциал без пустых обещаний
«увеличим выручку в 100 раз» и прочей магии.
Источники. Внешние данные: объём рынка онлайн-образования РФ — исследование BusinesStat и рейтинг Smart Ranking (за 2025 год); интернет-проникновение по странам региона — отчёты DataReportal: Казахстан, Узбекистан, Беларусь; безналичные платежи в Казахстане — Ассоциация финансистов Казахстана (итоги 2025 года); данные о среднем чеке по категориям — GetCourse, 2025; спрос на российские EdTech-продукты в Казахстане и Узбекистане — аналитика Smart Ranking и Lerna CIS (Skillbox Media, 2025). Данные об аудитории, доверии к российскому образованию (опросы среди учеников из СНГ), среднем возрасте, чеках по странам, а также все показатели по продукту и кейсы — по данным «Ресурс Развития».

Алла Щеглова

Валентина Белянина

Мария Бондарчик

Галина Сорокина
